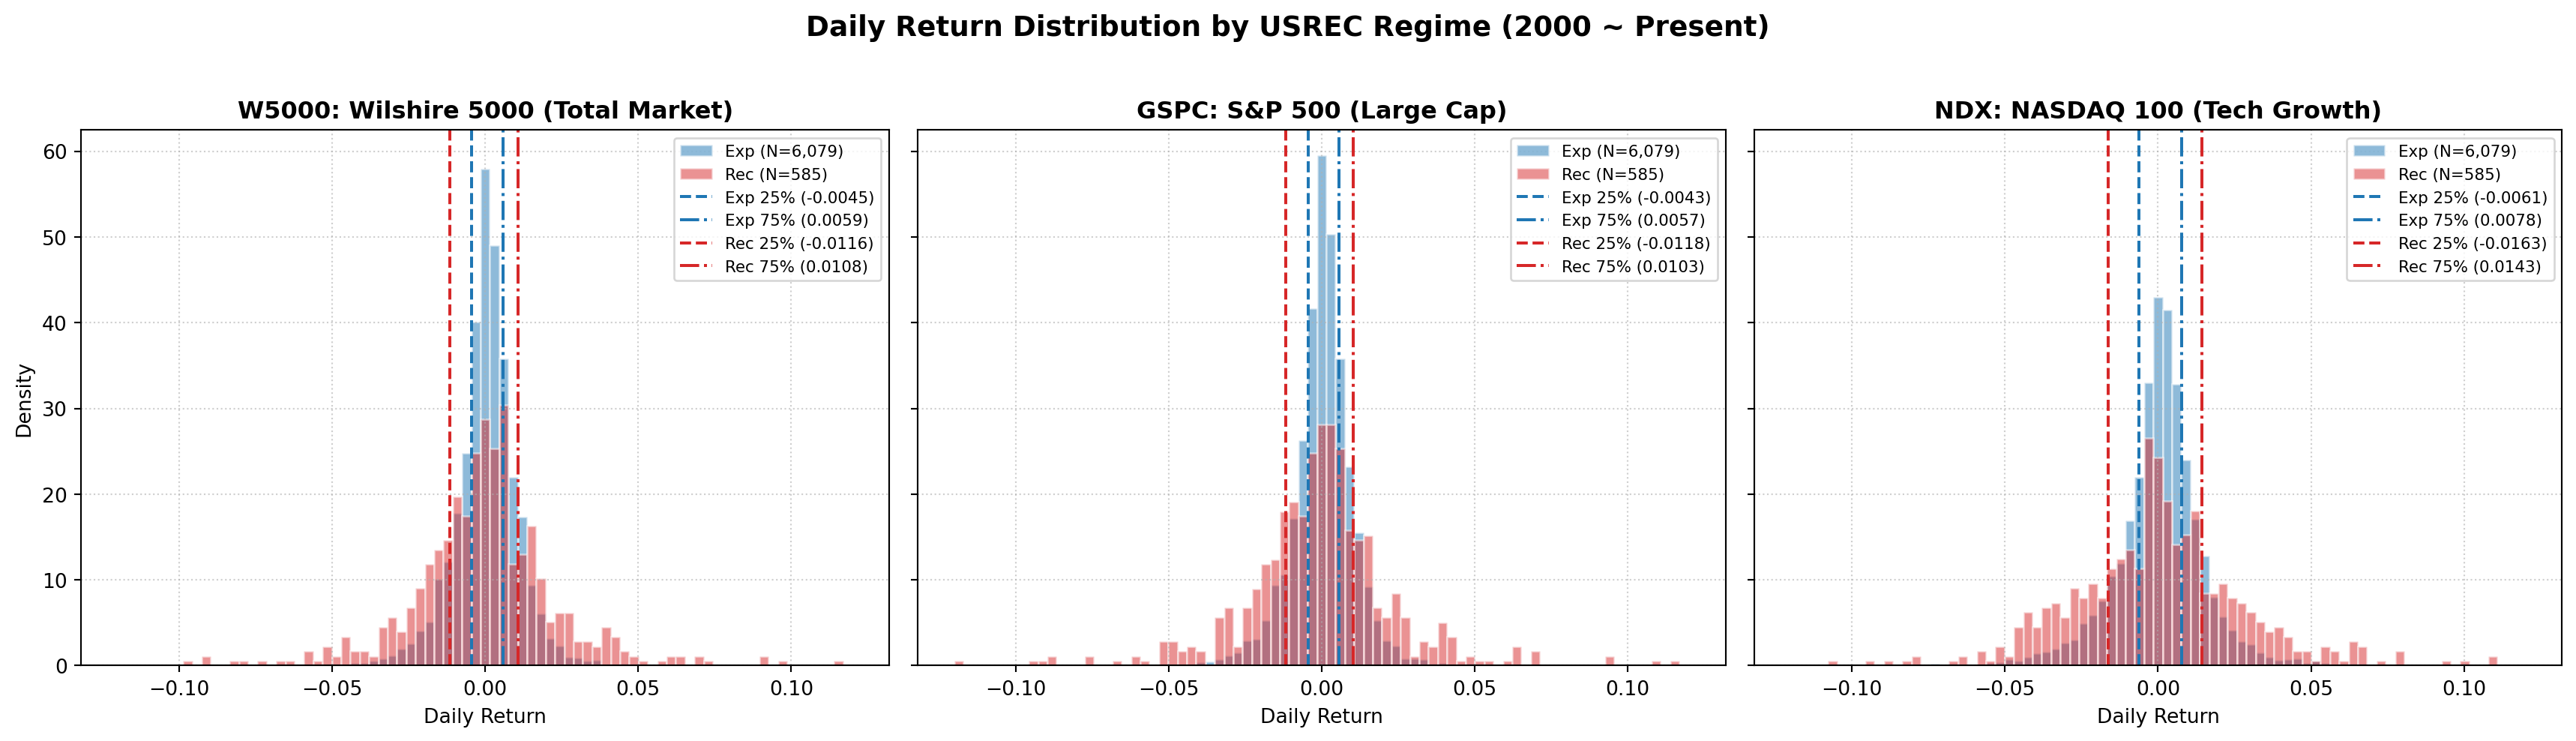
2000년 이후 미국 증시 데이터가 증명하는 사실은 단순하다. 연준은 위기 때마다 예외 없이 구원투수로 등판했고, 그 직후 주식시장은 평시보다 높은 일별 평균 수익률(NDX 기준 +0.32%/일)로 V자 폭등했다. NBER의 공식 침체기 (USREC) 585거래일 중 230일(39%)은 사실상 ‘연준이 발행한 무료 풋옵션’ 위에서 펼쳐진 랠리 구간이었으며, 이 구간을 제거하면 NDX의 침체기 일별 평균 손실은 -0.004%에서 -0.213%로 55배 악화된다.
월가는 이런 Free Lunch 패턴을 학습했다. 침체가 와도 연준이 바닥을 깔아주고, 확장기엔 유동성이 주가를 밀어올린다. 양쪽 모두 롱 포지션에 유리하게 설계된 게임이다. 확률적 기대값만 놓고 보면 숏은 순수 침체기 355거래일(전체의 5.3%)에만 유효하고, 나머지 94.7%의 시간은 롱이 지배한다. 구조적으로 ’기울어진 운동장’에서 합리적 전략이란, 풋 프리미엄 없이 중앙은행의 꼬리위험 보증을 등에 업고 무지성 대풀롱을 유지하는 것이다.
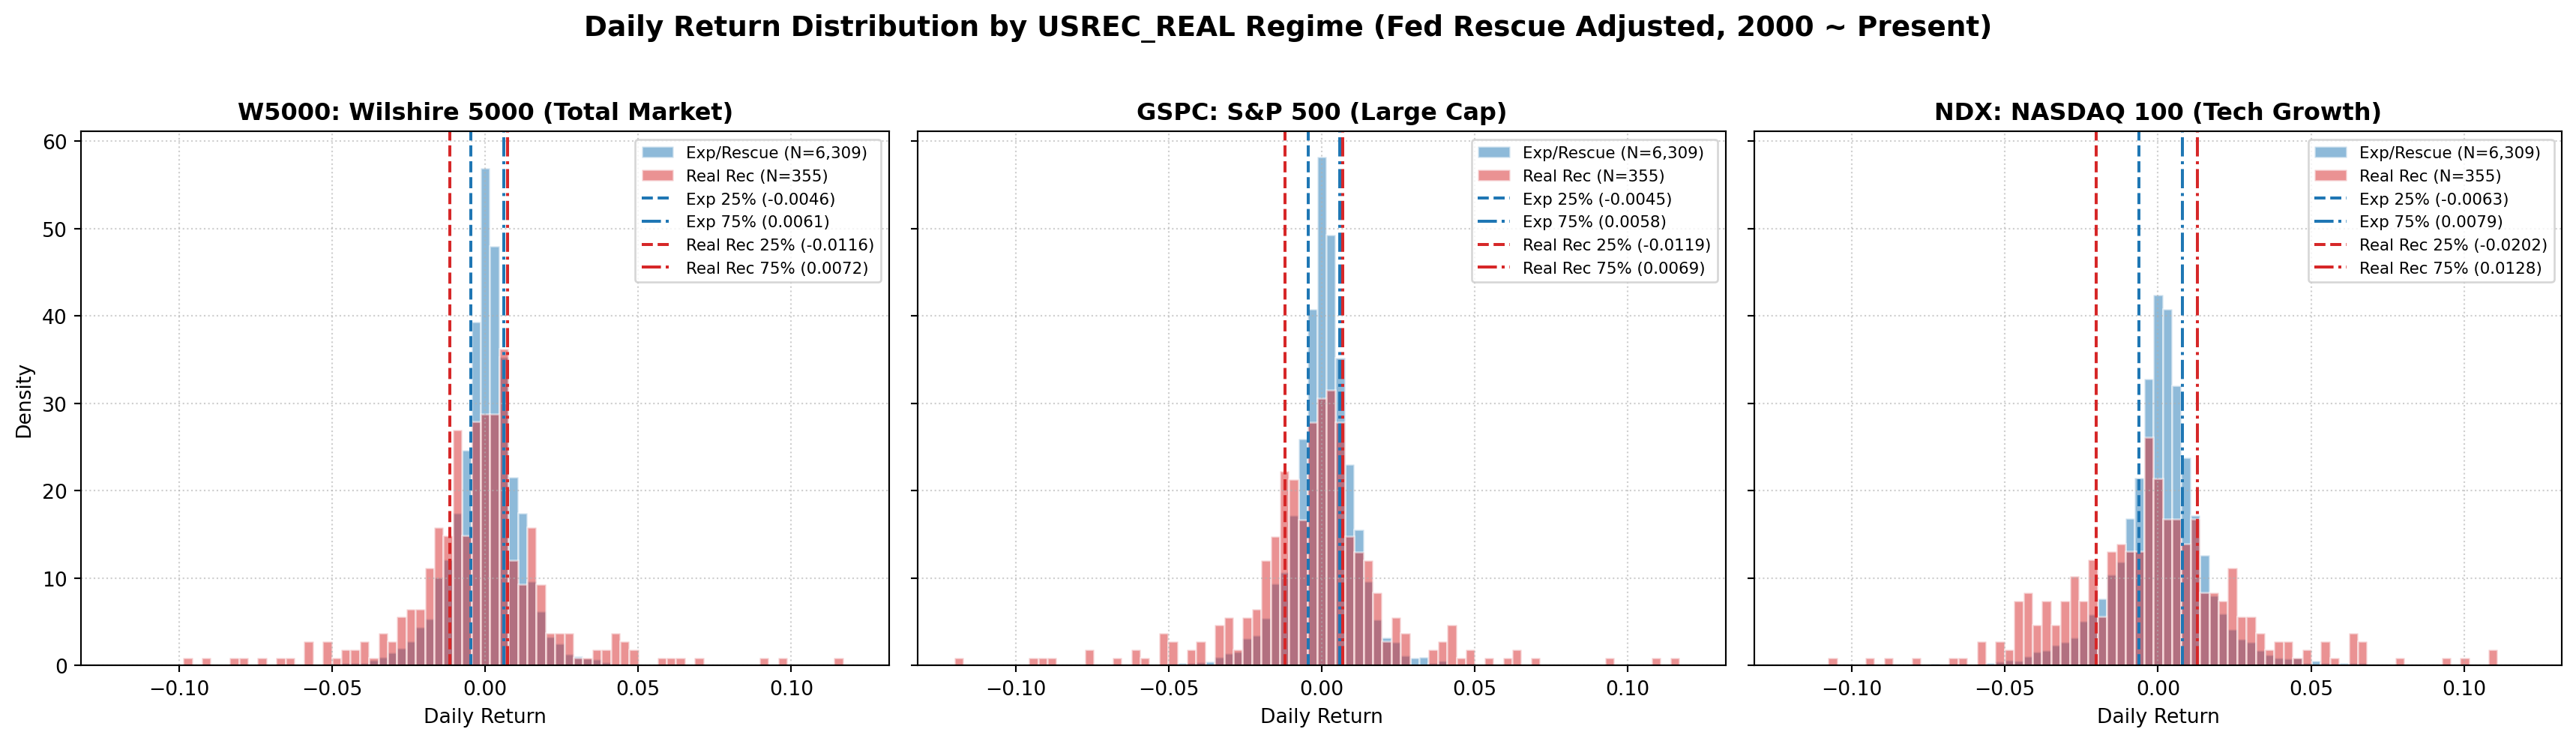
2000년 거래 시작일(2000-01-03) 이후를 기준으로 미국 주식시장 3대 대표 벤치마크(W5000: 전체시장, GSPC: S&P 500, NDX: NASDAQ 100)에 대해 NBER의 공식 미국 실물경기침체국면(USREC)과 연준의 구원투수(Fed Put) 개입 효과를 보정한 USREC_REAL 국면의 일별 수익률 분포 및 기술통계를 비교 분석한다.
1.1 1980년 이후 주요 위기 사건 및 Fed Put 역사
시기
위기 사건
유발 사건
연준의 개입 방식
구조적 유산
1987년 10월
블랙 먼데이
포트폴리오 보험(알고리즘 매매)의 연쇄 투매
전격 금리 인하 및 무제한 유동성 공급 선언
‘그린스펀 풋(Fed Put)’ 용어 공식 탄생
1998년 9월
LTCM 파산 위기
러시아 디폴트 발 퀀트 헤지펀드 채권 차익거래 붕괴
긴급 금리 3회 연속 인하 및 월가 채권단 구성 강제
2000년 닷컴 버블 고원지대의 기폭제 제공
2000년~2001년
닷컴 버블 붕괴 및 9.11
기술주 가격 붕괴 및 실물 경기 침체
기준금리 6.5% → 1.0%로 수직 인하, 9/11 직후 전격 긴급 인하
2000년대 중반 부동산 서브프라임 버블 잉태
2008년
글로벌 금융위기
서브프라임 모기지 부실 및 투자은행(리먼) 파산
제로금리(ZIRP) 도입 및 양적완화(QE 1,2,3) 최초 가동
대형 은행 구제 및 중앙은행 대차대조표의 영구적 비대화
2020년 3월
팬데믹 유동성 위기
전 세계 셧다운 및 미 국채시장 유동성 경색
무제한 QE, 회사채 직매입(SMCCF), MMF 지원
2021~2023년 40년 만의 글로벌 인플레이션 촉발
1.2 실물 지표 중심의 침체 판정과 금융 충격의 괴리
USREC는 주가나 금융 변동성이 아니라 실질 개인소득, 비농업 부문 고용, 산업 생산, 실질 제조업·도소매 판매 등 실물 경제 전반의 동시적·지속적 위축(수개월 이상 지속) 을 기준으로 침체를 정의한다.
1987년 10월 블랙 먼데이: 하루 만에 주가가 20% 폭락했으나, 그린스펀 연준의 전격 금리 인하 및 무제한 유동성 공급 선언(‘그린스펀 풋’ 탄생)으로 고용과 생산 등 실물 펀더멘털로 전이되지 않아 NBER 침체 미발생(USREC=0 유지) 으로 귀결되었다.
1990년 걸프전 및 유가 충격: 실업률 상승과 소비 급감 등 실물 침체가 명백히 확인되어 공식 침체(USREC=1) 로 판정되었다.
1998년 9월 LTCM 파산 위기: 러시아 디폴트 발 금융 경색에 대응해 연준이 3회 연속 긴급 금리 인하를 단행하여 위기를 금융권 내에 격리시킴으로써 NBER 침체 미발생(USREC=0 유지) 되었다.
1.3 2000년 이후 집중 분석 배경: 극심화된 Fed Put과 Optimism Bias
2000년 이후 금융시장에서는 비전통적 통화정책(ZIRP, 양적완화 QE 1·2·3, 무제한 QE 및 회사채 직매입)으로 대표되는 연준의 전방위적 유동성 백스톱이 상시화되었다. 이로 인해 공식 NBER 침체 기간(수개월~1년 이상 지속) 내에서도 연준이 구원투수로 등판한 직후부터 주식시장은 바닥을 찍고 폭발적인 유동성 랠리를 펼치게 된다. 따라서 2000년 이후 데이터를 분석할 때 공식 USREC 지표를 그대로 사용하면 침체기 통계에 강력한 반등 랠리가 섞여 침체기 하방 위험이 극도로 과소평가되는 낙관 편향(Optimism Bias) 이 발생한다.
Code
from pathlib import Pathimport duckdbfrom IPython.core.pylabtools import figsizeimport numpy as npimport pandas as pdimport matplotlib.pyplot as pltfrom IPython.display import display# 1. DuckDB 데이터베이스 파일 경로 탐색 (동일 폴더, temp 폴더 등 독립 실행 완벽 지원)db_candidates = [ Path("usrec_real.duckdb"), Path("temp/usrec_real.duckdb"), Path.cwd() /"usrec_real.duckdb", Path.cwd() /"temp"/"usrec_real.duckdb",]db_path =next((p for p in db_candidates if p.exists()), None)# 2. 시작 시점 설정 (2000년 거래 시작일인 2000-01-03부터 분석)START_DATE ="2000-01-03"# 3. 데이터 로드 (usrec_real.duckdb 우선 로드, 부재 시 Parquet 폴더 fallback)if db_path isnotNone:print(f"DuckDB 데이터베이스 연동: {db_path}") con = duckdb.connect(str(db_path), read_only=True) df_db = con.execute("SELECT * FROM usrec_benchmark_daily ORDER BY date").df() con.close() df_db["date"] = pd.to_datetime(df_db["date"]) df_db = df_db.set_index("date").sort_index().loc[START_DATE:] w5000 = df_db["W5000"].dropna() gspc = df_db["GSPC"].dropna() ndx = df_db["NDX"].dropna() usrec_series = df_db["USREC"].dropna()else:print("Parquet 원본 데이터 fallback 로드") curr = Path.cwd().resolve() data_dir =next((p for p in [curr, curr.parent, curr.parent.parent] if (p /"data").exists()), Path("data")) w5000 = pd.read_parquet(data_dir /"yfinance"/"W5000.parquet")["W5000"].loc[START_DATE:].dropna().sort_index() gspc = pd.read_parquet(data_dir /"yfinance"/"GSPC.parquet")["GSPC"].loc[START_DATE:].dropna().sort_index() ndx = pd.read_parquet(data_dir /"yfinance"/"NDX.parquet")["NDX"].loc[START_DATE:].dropna().sort_index() usrec_series = pd.read_parquet(data_dir /"fred"/"USREC.parquet")["USREC"].loc[START_DATE:].dropna().sort_index()# 4. 일별 수익률 계산 (Dictionary 관리)benchmarks = {"W5000": {"name": "Wilshire 5000 (Total Market)", "series": w5000, "ret": w5000.pct_change().dropna()},"GSPC": {"name": "S&P 500 (Large Cap)", "series": gspc, "ret": gspc.pct_change().dropna()},"NDX": {"name": "NASDAQ 100 (Tech Growth)", "series": ndx, "ret": ndx.pct_change().dropna()},}print(f"분석 시작일: {START_DATE}")for sym, info in benchmarks.items(): s, e = info['ret'].index.min().strftime('%Y-%m-%d'), info['ret'].index.max().strftime('%Y-%m-%d')print(f"- {sym:<6} ({info['name']}): {s} ~ {e} ({len(info['ret']):,} 거래일)")
아래 테이블은 공식 USREC 침체기와 연준 구원투수 보정 후 USREC_REAL 침체기의 주요 통계치 변화를 종합 비교한 결과이다. 2000년 이후 샘플에서 Fed Put 개입 효과를 제거하면 NDX의 경우 침체기 일별 평균 수익률이 기존 -0.0039%에서 -0.2130%로 약 55배 급락하며 실물경제 침체 국면에 일별수익률 분포의 right skew 현상이 교정된다.
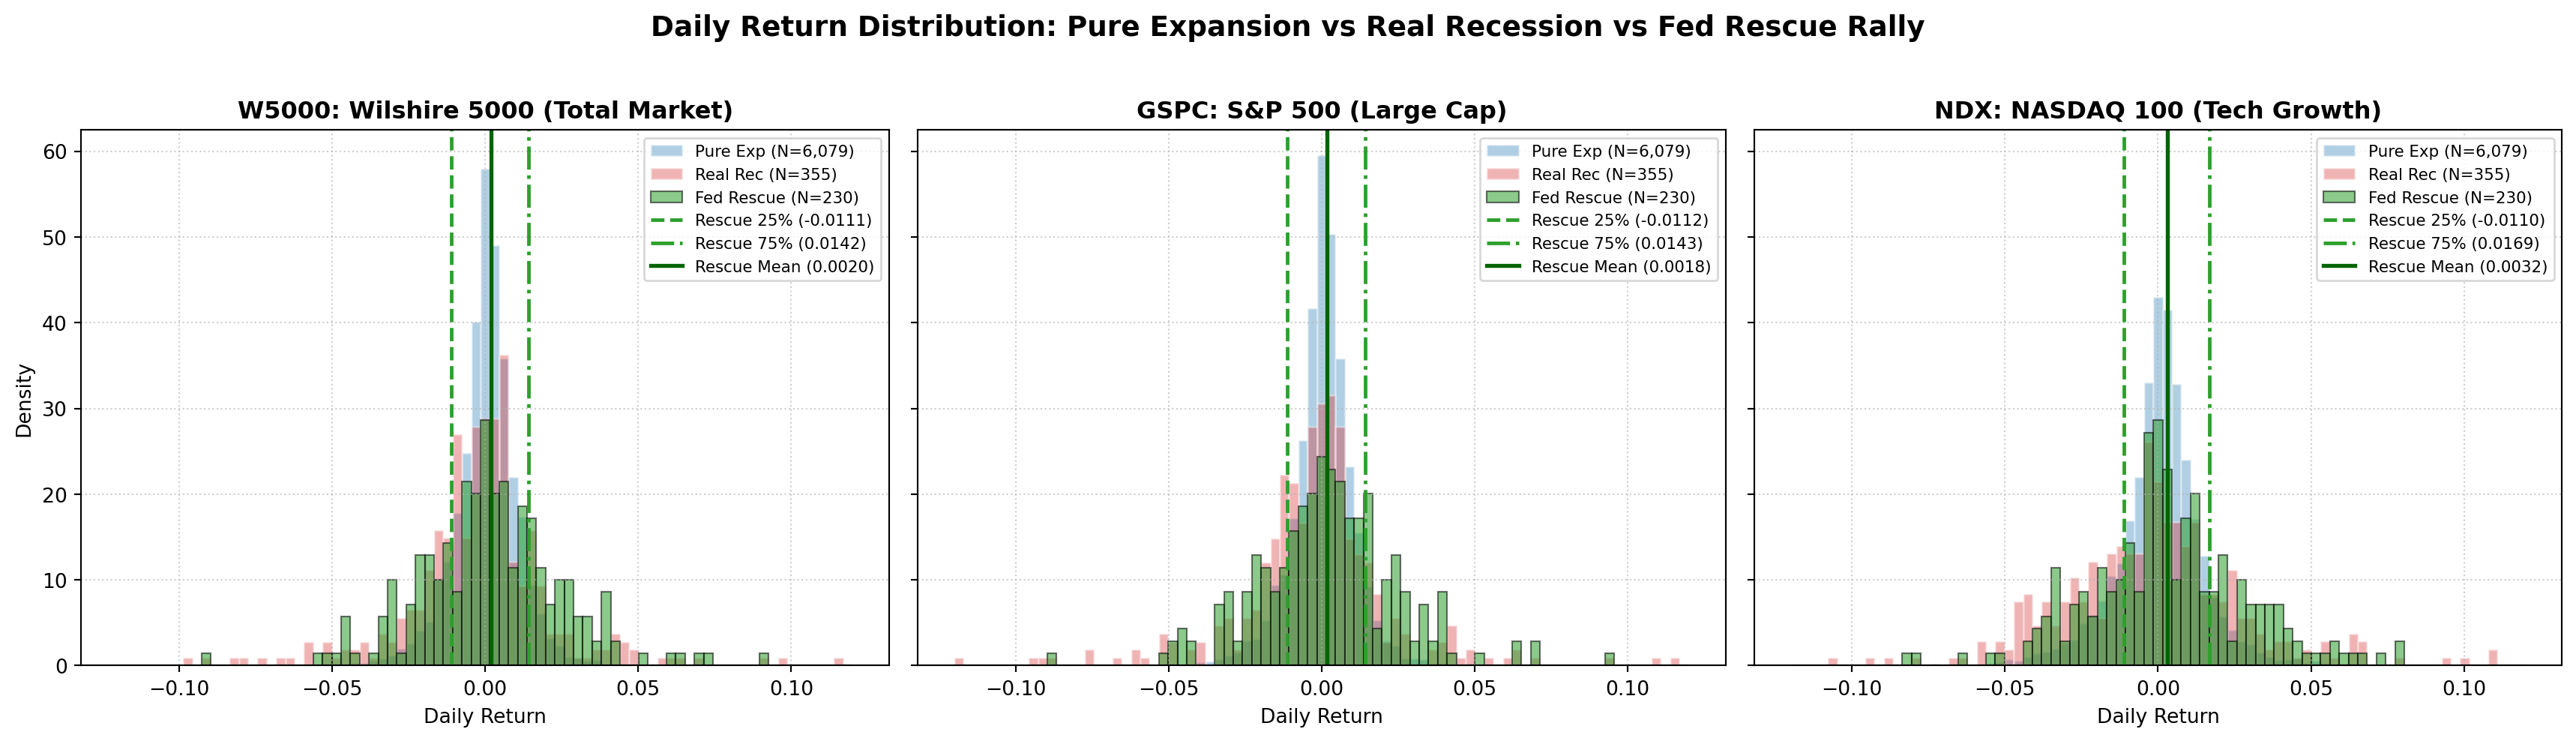
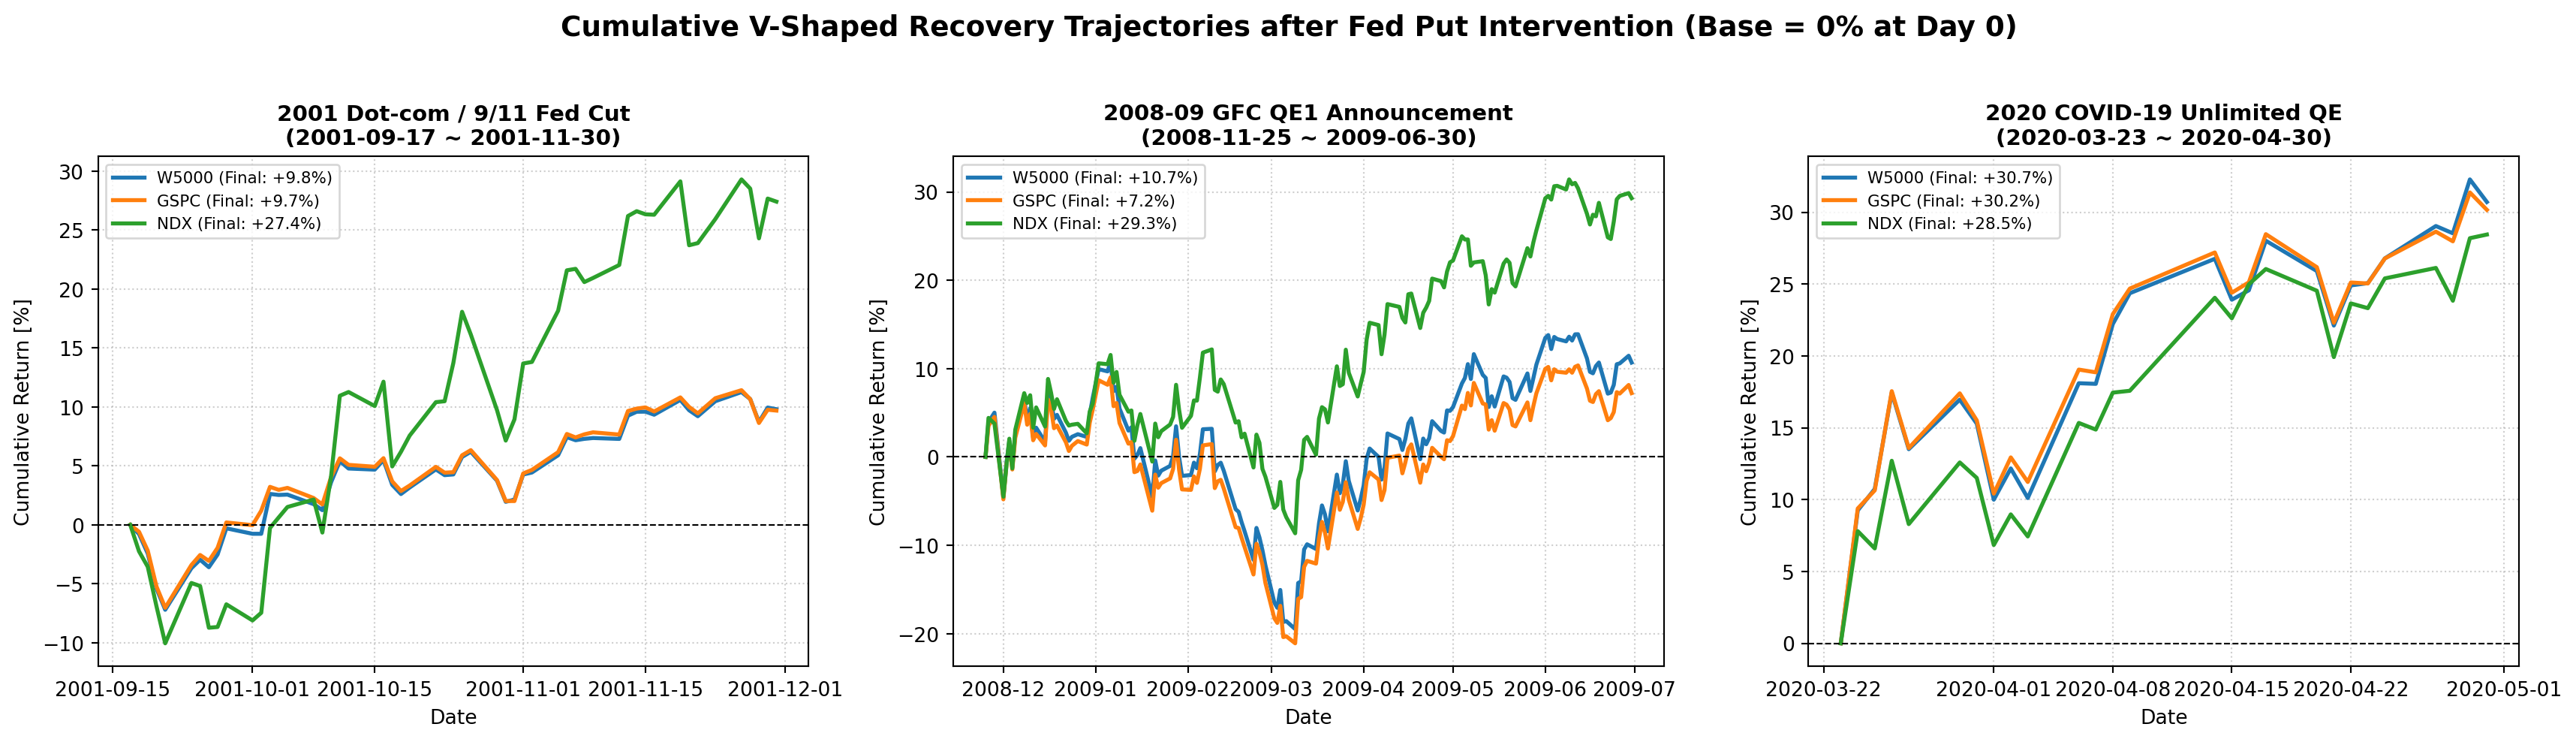
공식 NBER 침체기(USREC=1) 중 연준의 전격적인 유동성 백스톱이 가동되어 USREC_REAL에서 0으로 수정한 세 구간만을 별도로 추출·병합한다: 1. 2001-09-17 ~ 2001-11-30 (9/11 테러 직후 전격 긴급 50bp 인하 및 무제한 재할인 유동성 공급, 54거래일) 2. 2008-11-25 ~ 2009-06-30 (연준 역사상 최초 QE1 공식 발표 및 ZIRP 도입, 149거래일) 3. 2020-03-23 ~ 2020-04-30 (사상 최대 ‘무제한 QE’ 및 회사채 직매입 전격 발표, 28거래일)
이러한 231거래일의 Fed Rescue Rally 구간을 순수 침체기(Real Recession) 및 순수 확장기(Pure Expansion) 와 삼자 대조하여, 공식 침체 라벨 하에서 발생한 연준발 V자 폭등 랠리의 일별 수익률 분포 및 누적 수익률 반등 효과를 확인한다.
Code
# 1. 3대 국면 분리 (Pure Expansion vs Real Recession vs Fed Rescue Rally)# - Pure Expansion : USREC == 0 (공식 확장기)# - Real Recession : USREC_REAL == 1 (연준 구원 이전 순수 침체기)# - Fed Rescue Rally: (USREC == 1) & (USREC_REAL == 0) (연준 구원투수 등판 후 V자 반등 구간)for sym, info in benchmarks.items(): ret = info["ret"] u = info["usrec"] u_real = info["usrec_real"] r_pure_exp = ret[u ==0].rename("Pure Expansion") r_real_rec = ret[u_real ==1].rename("Real Recession") r_rescue = ret[(u ==1) & (u_real ==0)].rename("Fed Rescue Rally") info["ret_pure_exp"] = r_pure_exp info["ret_rescue"] = r_rescue desc_3way = pd.DataFrame({"Pure Expansion": r_pure_exp.describe(percentiles=[0.25, 0.5, 0.75]),"Real Recession": r_real_rec.describe(percentiles=[0.25, 0.5, 0.75]),"Fed Rescue Rally": r_rescue.describe(percentiles=[0.25, 0.5, 0.75]), })print(f"\n[3대 국면 기술통계 비교 - {info['name']}]") display(desc_3way.round(6))# 2. 1행 3열 서브플롯으로 3대 국면 일별 수익률 분포 오버레이 플롯fig, axes = plt.subplots(1, 3, figsize=(18, 5), sharey=True)bins = np.linspace(-0.12, 0.12, 80)for ax, (sym, info) inzip(axes, benchmarks.items()): r_exp = info["ret_pure_exp"] r_rec = info["ret_real_rec"] r_res = info["ret_rescue"] q25_res, q75_res = r_res.quantile([0.25, 0.75])# Pure Expansion (파란색, 반투명) ax.hist(r_exp, bins=bins, density=True, alpha=0.35, color="#1f77b4", label=f"Pure Exp (N={len(r_exp):,})", edgecolor="white")# Real Recession (붉은색, 반투명) ax.hist(r_rec, bins=bins, density=True, alpha=0.35, color="#d62728", label=f"Real Rec (N={len(r_rec):,})", edgecolor="white")# Fed Rescue Rally (녹색, 강조) ax.hist(r_res, bins=bins, density=True, alpha=0.55, color="#2ca02c", label=f"Fed Rescue (N={len(r_res):,})", edgecolor="black", linewidth=0.8)# Fed Rescue 분위수 vline 표시 ax.axvline(q25_res, color="#2ca02c", linestyle="--", linewidth=1.8, label=f"Rescue 25% ({q25_res:.4f})") ax.axvline(q75_res, color="#2ca02c", linestyle="-.", linewidth=1.8, label=f"Rescue 75% ({q75_res:.4f})") ax.axvline(r_res.mean(), color="#006400", linestyle="-", linewidth=2.0, label=f"Rescue Mean ({r_res.mean():.4f})") ax.set_title(f"{sym}: {info['name']}", fontsize=12, fontweight="bold") ax.set_xlabel("Daily Return") ax.grid(True, linestyle=":", alpha=0.6) ax.legend(loc="upper right", fontsize=8, frameon=True)axes[0].set_ylabel("Density")plt.suptitle("Daily Return Distribution: Pure Expansion vs Real Recession vs Fed Rescue Rally", fontsize=14, fontweight="bold", y=1.02)plt.tight_layout()plt.show()
분석 결과를 종합하면 2000년 이후 미국 주식시장은 다음과 같은 비대칭 구조 위에 놓여 있다.
국면
거래일 비중
일별 평균 수익률 (NDX)
롱 포지션 유불리
확장기 (Pure Expansion)
~91.1%
+0.051%
유리
순수 침체기 (Real Recession)
~5.3%
-0.213%
불리
Fed 구원투수 랠리 (Fed Rescue)
~3.5%
+0.319%
극도로 유리
전체 거래일의 94.7%에서 롱 포지션의 기대값이 양(+)이고, 숏 포지션이 우위를 점하는 순수 침체 구간은 고작 5.3%에 불과하다. 연준의 반복된 구원투수 등판은 꼬리위험을 체계적으로 잘라내며, 이 패턴을 학습한 시장 참여자들은 “연준을 믿고 버텨라(Don’t fight the Fed)”라는 격언을 확률적으로 정당화할 수 있게 되었다.
침체기에 진입하더라도 연준이 등판하는 순간부터 시장은 확장기보다 더 강한 일별 수익률(NDX 기준 +0.32%)을 기록한다. 위기 시 레버리지를 키우는 ‘줍줍(Buy the Dip)’ 전략이 사후적으로 정당화되는 구조적 환경이다. 숏 포지션으로 수익을 내려면 연준이 아직 등판하지 않은 순수 침체기 355거래일을 정확히 식별해야 하는데, 이는 실시간으로는 거의 불가능하다.
냉정한 확률론적 판단: 중앙은행이 꼬리위험의 보증인 역할을 포기하지 않는 한, 풋 프리미엄 없이 무제한 하방 보호를 받으며 영구 롱 포지션을 유지하는 것이 기대값 극대화 전략이다. 월가의 “무지성 대풀롱”이란 무지가 아니라, 이 비대칭 구조에 대한 합리적 적응의 산물이다.