연구논문
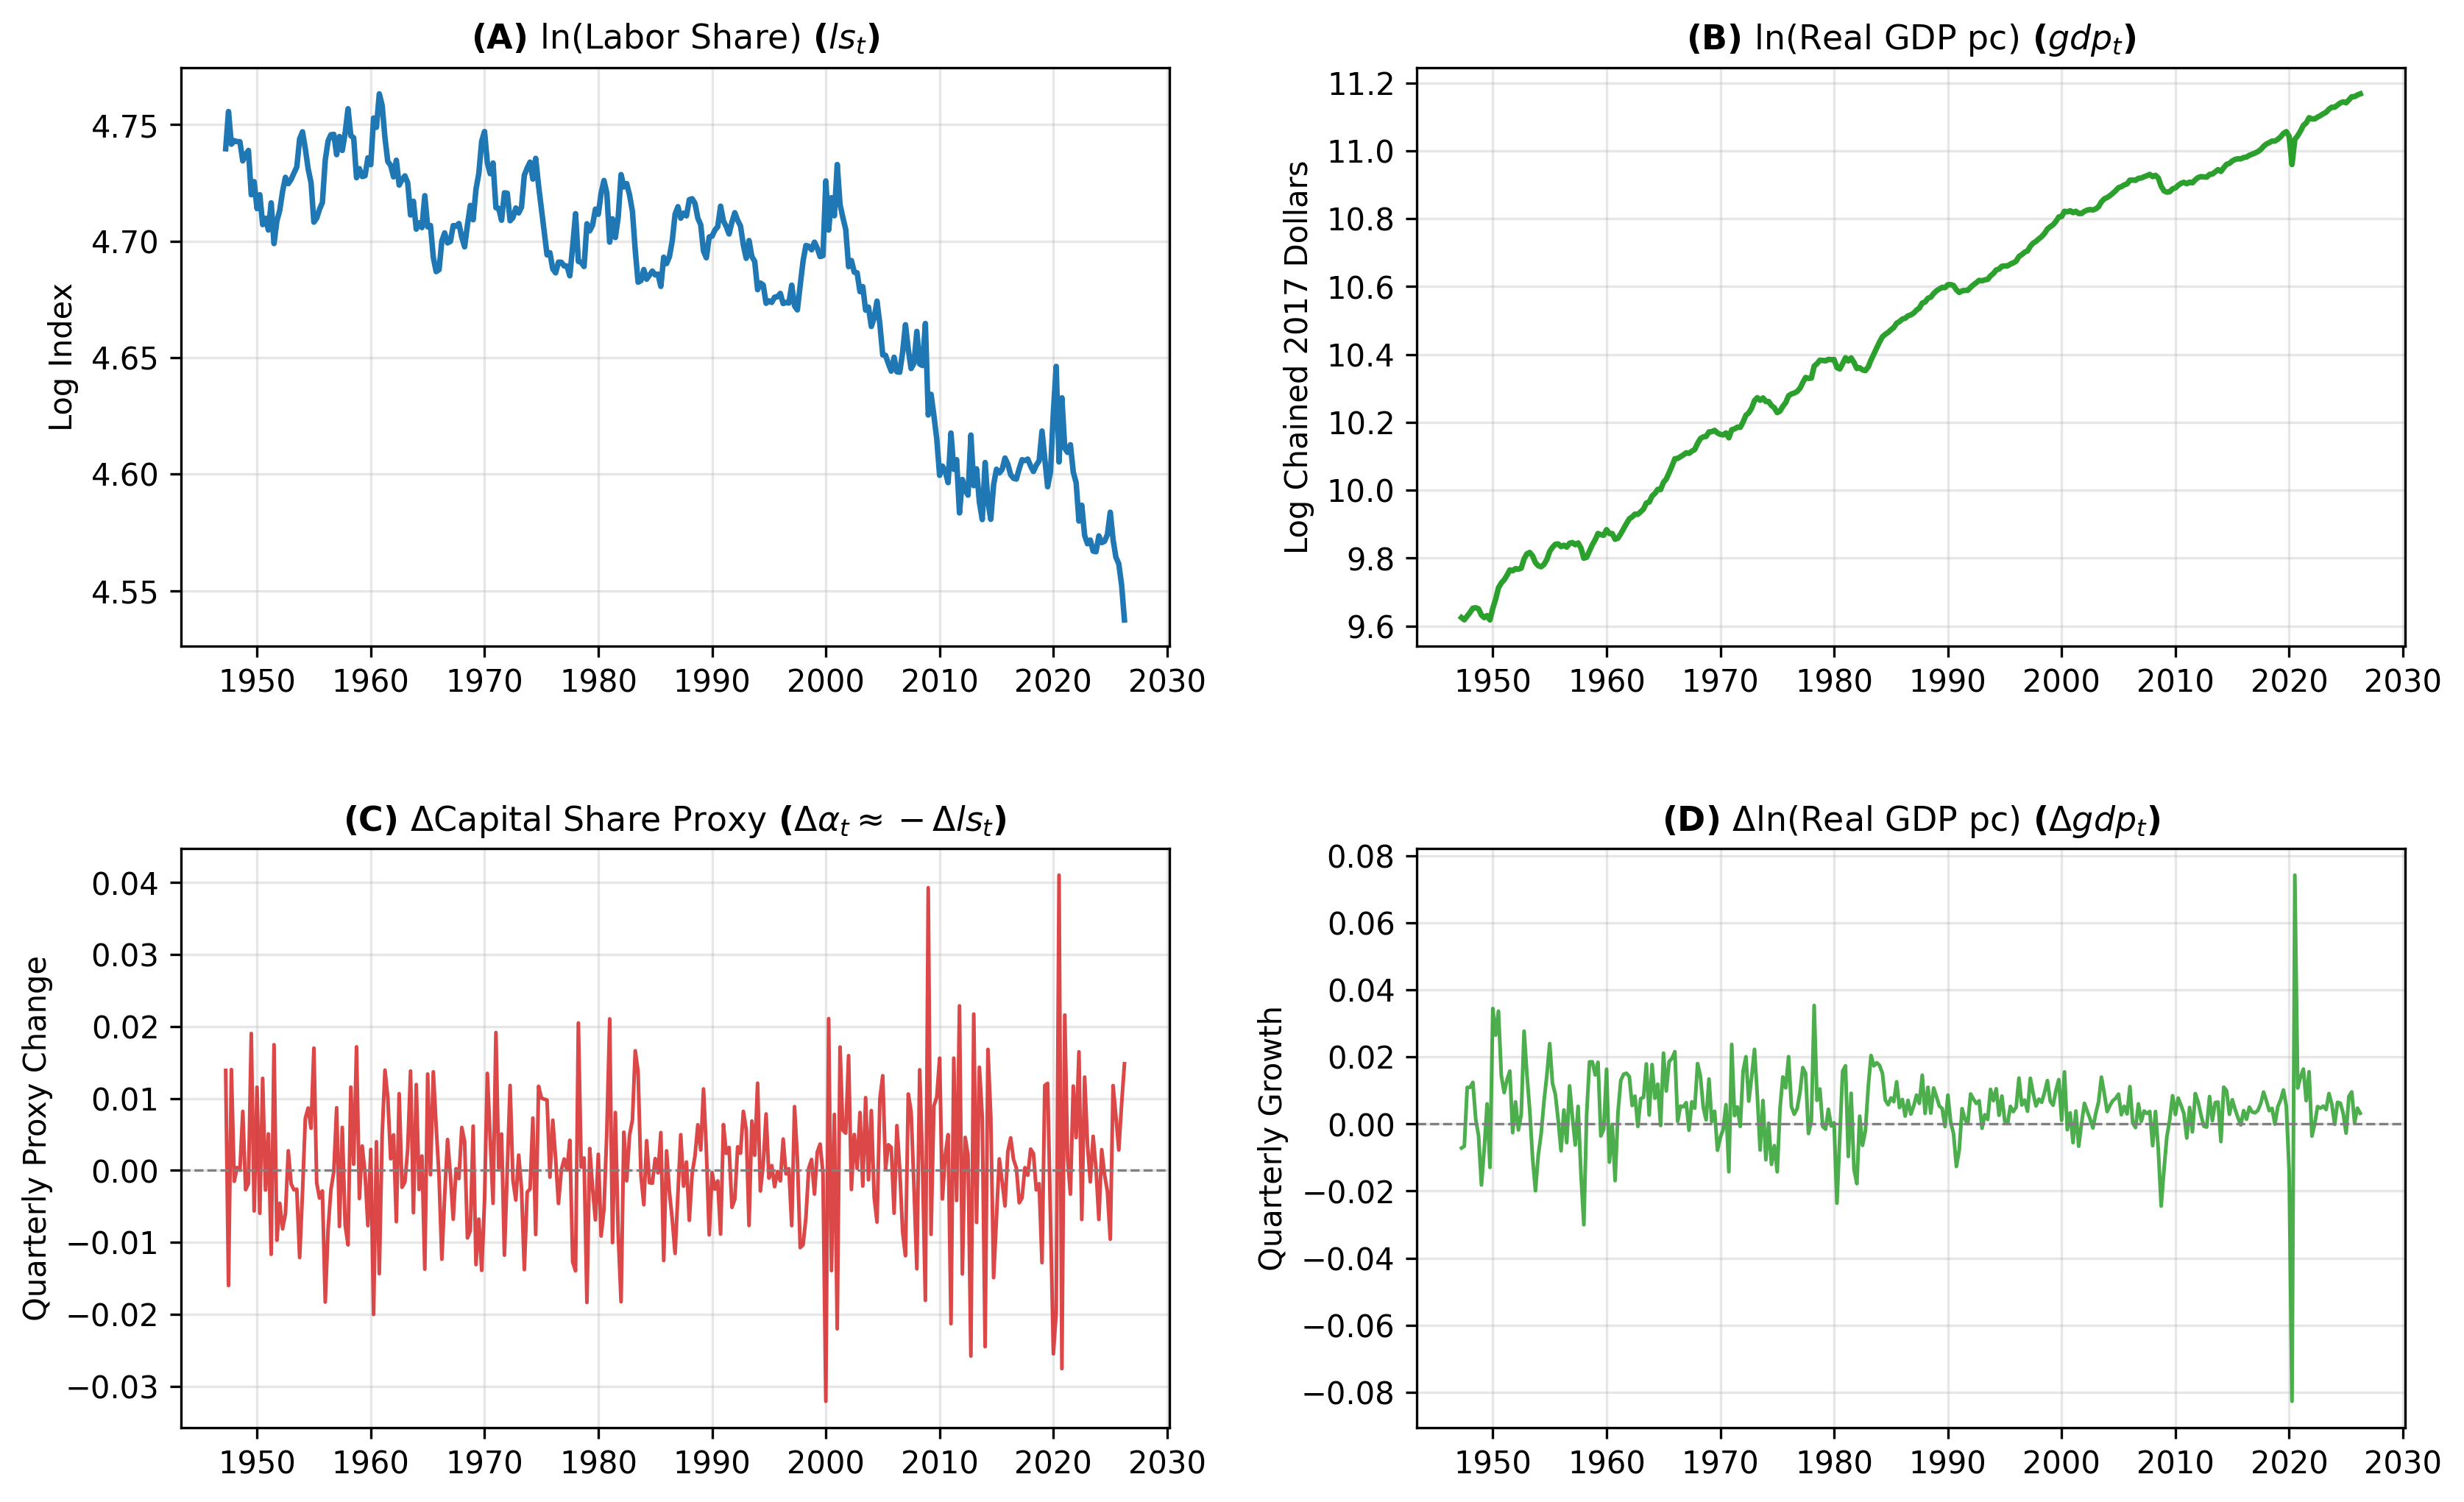
1947~2026년 미국 거시 데이터를 통해 실질 1인당 GDP 충격이 발생할 때 자본분배율과 노동분배율 간에 나타나는 즉각적인 초과이윤 추출과 시차를 둔 평균회귀 동학을 공적분 및 VAR 모형으로 실증 분석한다.
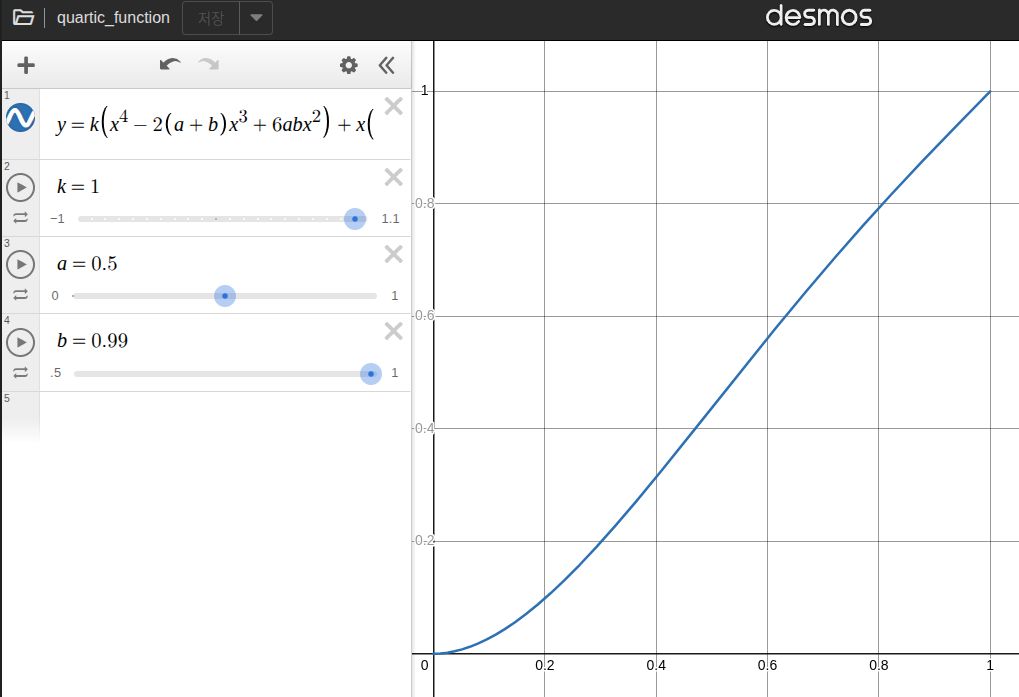
Wealth 의 분위수(\(x \in [0, 1]\)) 영역에서 근로계층, 중산층, 상위 1%의 볼록-오목-볼록 4차 다항효용함수를 도출하고 자산가격결정 퍼즐(PKP)을 구조적으로 규명한다.
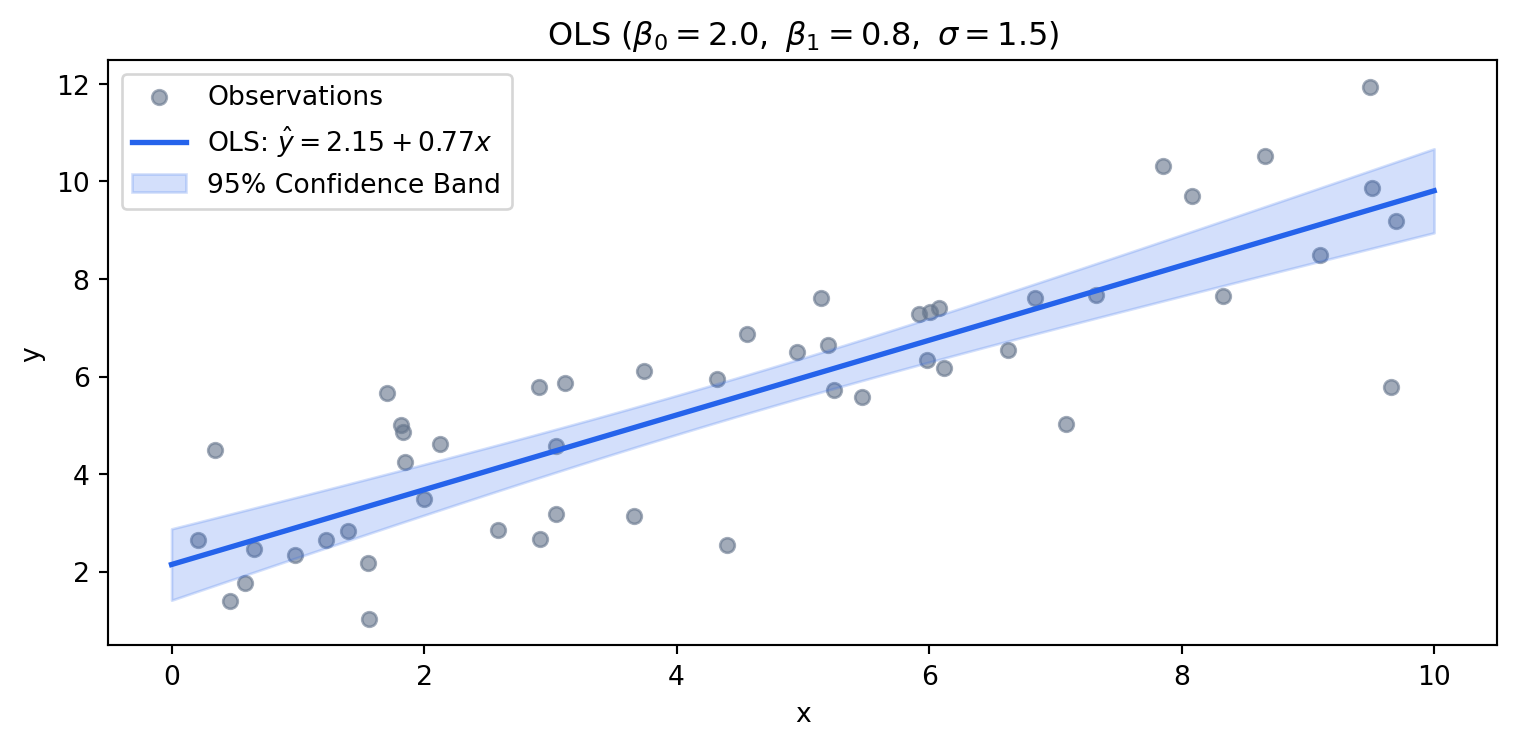
데이터 생성 과정(DGP) 관점에서 빈도주의 OLS와 베이지안 회귀(MCMC·깁스 샘플링), 칼만 필터 및 시변 계수(TVP) 모델의 수리통계적 기하학을 정합적으로 통합 비교한다.
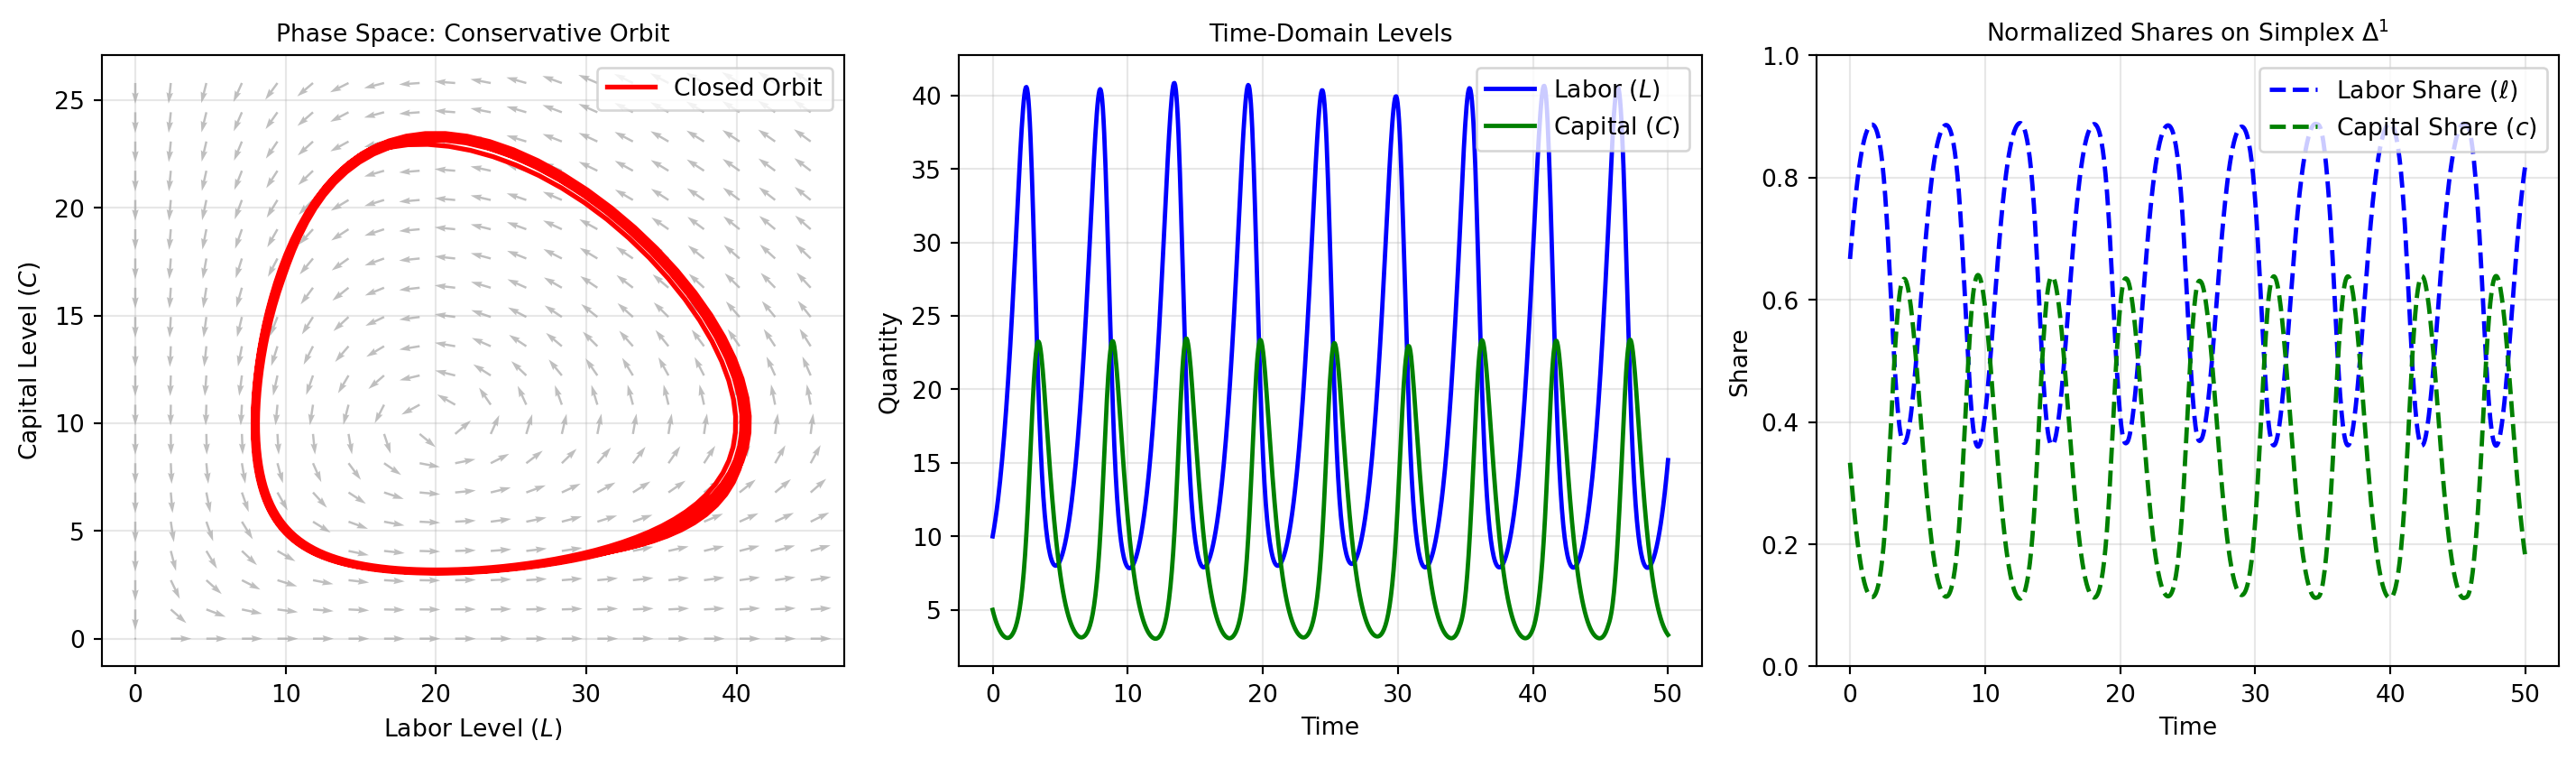
자동화(AX) 환경에서 노동과 자본의 비평형 동역학계를 구축하고, 연준 부의 분배 데이터(1989~2024)를 통해 자본의 자가증식과 노동 탈동조화(Decoupling)가 초래하는 체계적 불안정성 및 위상공간 붕괴 메커니즘을 분석한다.
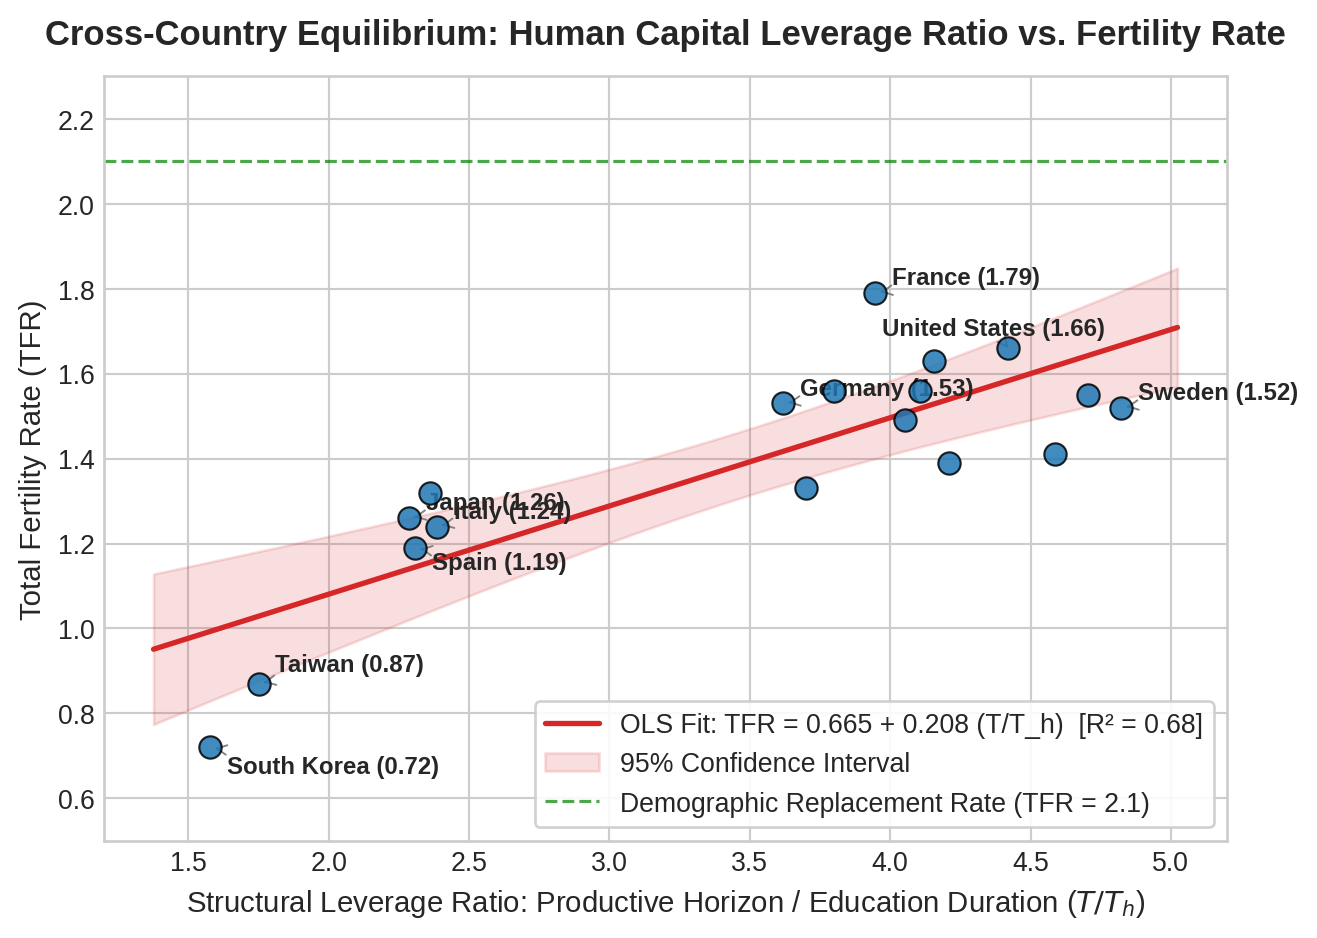
유효 근로 수명 대비 교육 투자 기간 비율(\(T/T_h\))과 초기 자산(\(W_0\))의 구조적 방정식을 통해 동아시아 초저출산 덫과 미국의 안정세를 설명하고, OECD 18개국 패널 회귀분석으로 이를 실증 검증한다.
신고전학파 금융 이론의 닫힌계 최적화와 가격 결정 커널 간의 쌍대성(Duality)을 정식화하고, CAPM·다요소 모형·자산가격 퍼즐의 한계를 비판하며 완전경쟁과 차익거래 배제가 자생적이 아닌 규범적 제도 구축의 대상임을 논증한다.
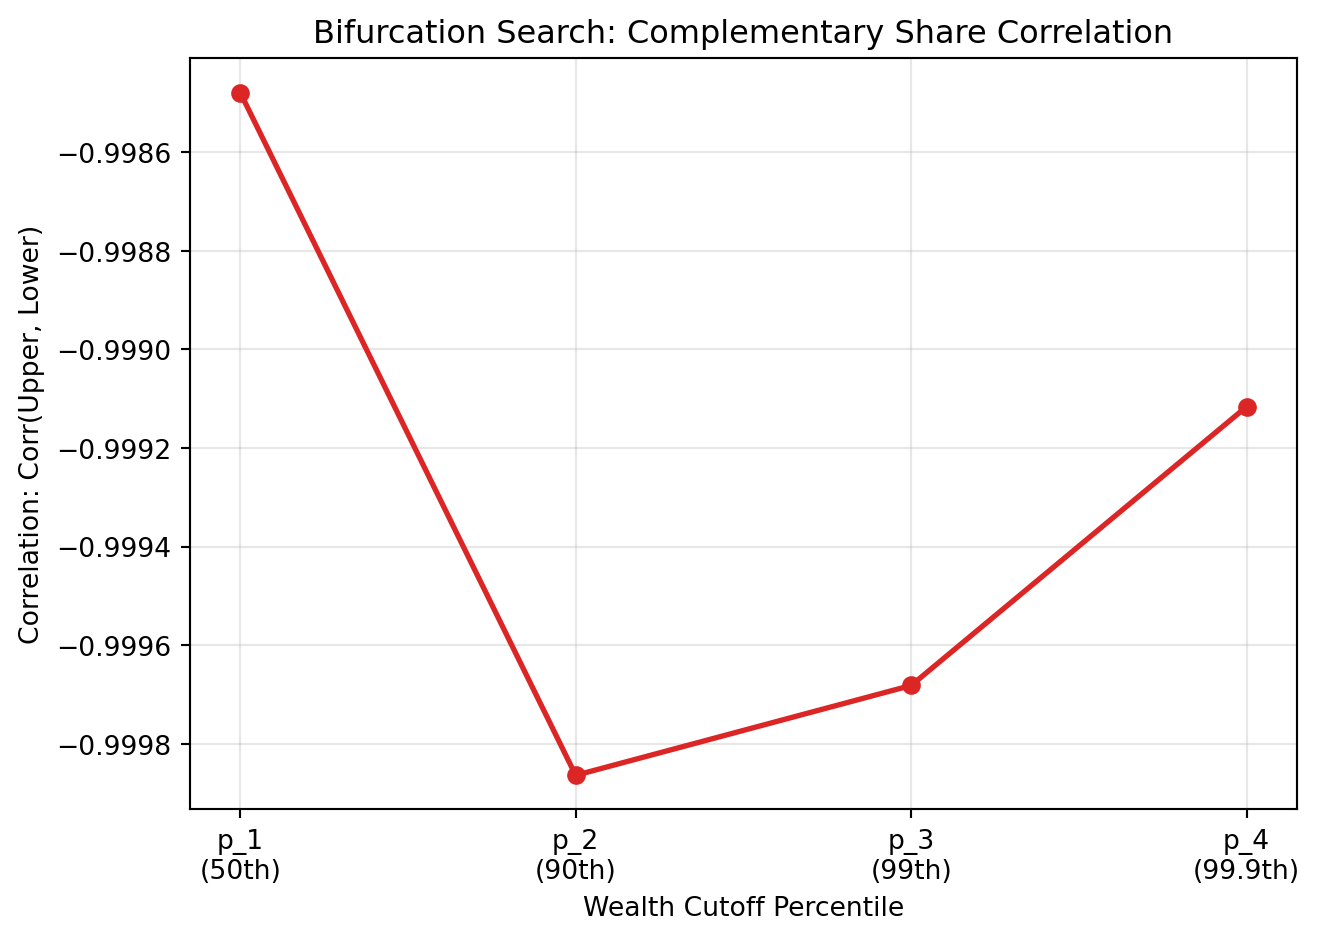
파레토 부의 분포와 연준 DFA 데이터를 기반으로 자산 양극화의 임계점을 규명하고, 교육 자격(스펙)을 콜옵션 행사가로 모델링하여 동일한 스펙이 계층별로 불평등한 기회 가치를 창출함을 EMM 자산가격결정론으로 증명한다.